2026.09.11 CSR活動

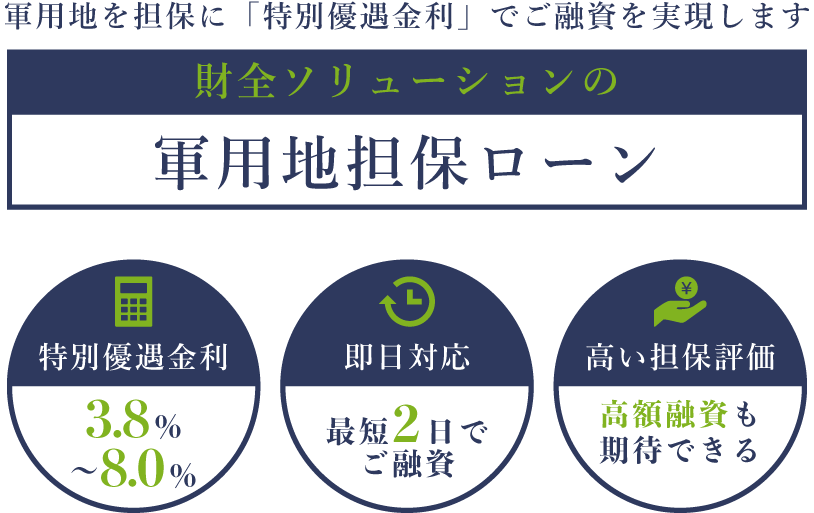
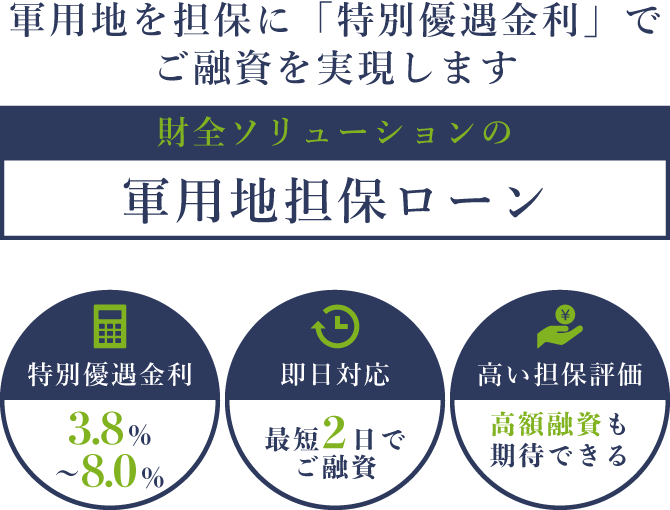
個人様、法人様、事業者様などのシーンでご活用いただける不動産を担保に、最短2日最大2億円をご融資する不動産担保ローンや、お客様が所有している軍用地を活用するために4つのポイントを踏まえサポートいたします。
Company
Affiliations

【東京オフィス】 東京都千代田区有楽町1丁目6番4号 千代田ビル11階
TEL 03-6550-9577 FAX 03-6550-9560
【大阪オフィス】 大阪府大阪市北区豊崎3丁目16番16号 ブランズタワー梅田North11階
TEL 06-6136-3312 FAX 06-6136-3313

【那覇オフィス】 沖縄県那覇市真嘉比1-16-7
TEL 098-874-2680 FAX 098-874-2602
久茂地、糸満、浦添にもオフィスがございます、詳しくはオフィシャルサイトにてご確認ください
沖縄県那覇市泉崎2丁目21−3 K&M OFFICEビル
TEL 098-855-8688 FAX 098-855-8686
「不動産担保ローン」にまつわる様々なお役立ち情報を随時更新しております!
沖縄で自宅の購入やリフォーム、事業資金などを準備したい方に向けて、不動産担保ローンの使いみちや申込先の探し方を解説します。 住宅ローンとの違い、審査で見られる物件や収入、金利・手数料、申込みから融資までの流れ、返済時の注意点も取り上げます。 金融機関によって商品内容や条件は異なるため、記事を参考に複数の窓口へ相談し、ご自身の資金計画に合う方法を検討してください。 借入額や審査結果を保証するものではありませんので、契約前には必ず最新の商品説明書や契約書を確認しましょう。 不動産担保ローンは住宅に使える?沖縄で利用できる使いみちを解説 不動産担保ローンは、土地や建物を担保にして資金を借りるローンです。 住宅の購入・建設・改修に使える商品もありますが、すべてのローンで住宅資金が認められるわけではありません。 商品によっては使いみちが自由な一方、住宅ローンやリフォーム専用ローンのように用途が限定されます。 沖縄で申し込む際は、担保にできる物件の所在地、資金の用途、融資対象者、必要書類を金融機関に確認しましょう。 住宅資金の場合は、専用ローンとの金利や諸費用の違いも比べることが大切です。 住宅の購入・建設・リフォームなど、住まいに必要な資金にご利用できる 住宅の購入資金や建設費、増改築・リフォーム費用に利用できる不動産担保ローンはあります。 ただし、住宅購入を目的とする融資は、住宅ローンや有担保住宅ローンとして別の商品になっている場合もあり、対象となる住宅や工事、融資割合に条件が設けられることがあります。 申込み前に、土地・建物のどちらを担保にするか、沖縄県内の物件が対象か、見積書や売買契約書が必要かを確認してください。 金利だけで判断せず、事務手数料や登記費用を含めた総負担で比較しましょう。 使いみちが自由なフリーローン型なら、住宅以外の目的にも活用可能 フリーローン型の不動産担保ローンは、商品で定める範囲内で、複数の資金ニーズに対応できる場合があります。 たとえば、教育費や医療費、借換え、納税資金などを検討できる商品もありますが、事業資金や投機性のある用途、生活費への利用を認めるかどうかは金融機関ごとに異なります。 用途が自由という説明だけで判断せず、対象外となる使いみちや資金使途の確認方法を事前に尋ねましょう。 必要額を超えて借りると利息負担が大きくなるため、用途ごとに必要額と返済計画を整理することも重要です。 賃貸住宅やアパートの投資資金・事業資金として借入できるケースもある 賃貸住宅やアパートの購入・建築、修繕、事業運転資金に利用できる不動産担保ローンもあります。 ただし、投資用物件の融資では、担保の評価に加えて、家賃収入や空室リスク、事業計画、申込者の収入・財務状況などが確認されることがあります。 個人向け商品では事業資金を対象外とする場合もあるため、投資や事業に使えるかを必ず確認してください。 沖縄の物件は立地や需要によって収益性が異なるので、想定利回りだけでなく、修繕費や税金、返済後の資金繰りも含めて慎重に判断しましょう。 沖縄県で不動産担保ローンを探す方法と相談窓口 沖縄で申込先を探す際は、銀行、信用金庫・信用組合、ノンバンクなどを候補にし、商品の対象地域と担保条件を比べます。 県内に店舗があっても、担保物件の所在地や申込者の居住地によって受付対象外となることがあります。 また、ウェブ申込みや電話相談に対応していても、契約時には来店や書類提出が必要な場合があります。 公式サイトの商品説明書で融資対象、金利、手数料、返済期間を確認し、不明点は相談窓口に直接尋ねましょう。 広告の融資額だけでなく、審査条件と総返済額を比べるのが基本です。 沖縄の銀行や金融機関の対応エリアを確認する 沖縄県内の銀行や金融機関を調べるときは、店舗の有無だけでなく、担保物件がある市町村を融資対象としているか確認しましょう。 離島や一部地域、県外在住者が所有する物件については、取扱いが異なる可能性があります。 住宅ローン、リフォームローン、不動産担保ローンでは対象地域が別々に定められていることもあるため、商品ごとの条件を見ます。 電話や窓口では、物件所在地、利用目的、希望額を伝えると相談が進みやすくなります。 ウェブ情報が古い場合も考えられるため、申込前に最新の受付状況を確認してください。 ノンバンクの財全ソリューションの不動産担保ローンを比較する 沖縄で検討できる選択肢として、財全ソリューションなどノンバンクの不動産担保ローンを調べる方法があります。 銀行とは審査の仕組みや融資対象、金利、手数料、審査・融資までの期間が異なる場合があるため、社名や広告だけで優劣を決めないことが大切です。 公式の商品説明で、沖縄の物件が対象か、住宅資金や事業資金に使えるか、担保順位や保証人の条件、契約費用を確認しましょう。 銀行の住宅ローンや他社商品とも、同じ借入希望額・期間で返済総額を比較し、自分の条件に合うか相談してください。 ランキングだけで決めず、融資の実績や窓口への電話相談も確認する インターネットのランキングや口コミは、比較のきっかけにはなりますが、掲載順位だけで申込先を決めるのは避けましょう。 評価の基準や広告掲載の有無が異なり、個別の物件や申込者に同じ条件が適用されるとは限りません。 公式情報で商品内容を確認し、沖縄の物件に対する取扱実績や、相談から契約までの手続きについて窓口へ問い合わせると判断材料が増えます。 電話相談では、金利の幅、諸費用、審査に必要な資料、融資までの見込みを質問し、回答内容を複数社で比較するのがおすすめです。 申込み前に確認したい対象物件と審査基準 不動産担保ローンでは、担保となる物件の評価と申込者の返済能力の両方が審査されます。 土地・建物の所在地や状態、権利関係、既存の抵当権に加え、収入、他の借入れ、資金の使いみちなどが確認されるのが一般的です。 担保評価が高くても希望額がそのまま認められるとは限らず、審査結果や商品条件によって融資額は変わります。 申込み前に登記事項証明書や住宅ローンの残高を確認し、物件に関係する書類をそろえておくと、相談や見積りが進めやすくなります。 土地・建物の評価額や物件の状態が融資額と審査基準に影響する 担保評価では、土地の場所や面積、接道状況、建物の築年数・構造・状態、利用状況などが確認されます。 評価方法は金融機関によって異なり、市場での売却価格と融資上の評価額が一致するとは限りません。 建物の老朽化、未登記部分、権利関係の複雑さ、再建築に関する制限などが評価や審査に影響することもあります。 融資額は担保評価だけでなく返済能力や既存借入れも踏まえて判断されるため、評価額の一定割合を必ず借りられるわけではありません。 事前相談では物件資料を提示し、評価の見方を確認しましょう。 個人・個人事業主・法人で異なる申込条件と必要な保証人の有無 申込条件は、個人、個人事業主、法人のいずれかによって異なります。 年齢や収入、営業年数、決算内容、資金使途などに条件が設けられる商品があり、必要書類も本人確認書類や所得資料から確定申告書・決算書まで変わります。 担保提供者と借入申込者が異なる場合、所有者の同意や契約への参加が求められることがあります。 保証人が必要かどうかも一律ではなく、商品や審査内容によって判断されます。 申込前に契約者、担保提供者、保証人の役割を確認し、家族や共同所有者にも条件を説明しておきましょう。 住宅ローンが残っている場合の抵当権や借入状況も審査の対象 住宅ローンの返済中でも相談できる場合はありますが、既存ローンの残高や抵当権の順位が審査に関わります。 金融機関が担保に設定できる順位や、先順位の抵当権を含めた担保余力を確認するため、物件評価があっても希望額に届かないことがあります。 毎月の返済額や他の借入れも返済能力の判断材料です。 借換えを目的とする場合は、完済に必要な金額、繰上返済手数料、新たな登記費用なども比べてください。 住宅ローンの金融機関に無断で担保設定を進めず、現在の契約内容と新規申込先の条件を確認しましょう。 金利・融資利率・手数料と借入限度額の決まり方 不動産担保ローンを比べる際は、表示金利だけでなく、融資額や期間に応じた利息、事務手数料、登記費用などを含めて検討します。 金利は固定・変動の別や審査結果、担保評価、商品によって異なり、広告上の最低金利がすべての人に適用されるとは限りません。 融資限度額も担保評価額だけで決まるのではなく、返済能力や既存債務を踏まえて審査されます。 契約前に返済予定表と諸費用の明細を受け取り、実際の借入額と返済総額を確認することが重要です。 金利や融資利率、利息の計算方式と変動金利の確認ポイント 金利は借入元金に対する利息の割合で、商品によって固定金利または変動金利が採用されます。 変動金利の場合は、金利の見直し時期や上昇時の返済額への影響を確認してください。 利息の計算方法、返済日、日割計算の有無、遅延損害金なども契約条件に含まれます。 表示金利に幅があるときは、自分の審査後に適用される金利と、その金利が変わる条件を確認しましょう。 毎月返済額だけでなく、金利上昇を想定した返済額や総利息も試算し、家計や事業収支に無理がないか検討することが大切です。 担保評価額や返済能力をもとに決まる融資額・限度額・借入期間 融資額は担保物件の評価に加え、申込者の収入や事業状況、他の借入れ、希望する資金使途などを審査して決まります。 商品概要に上限額や最長期間が示されていても、個別審査でその上限まで借りられるとは限りません。 借入期間を長くすると毎月の返済額を抑えられる場合がある一方、利息の総額が増えることがあります。 必要な資金を明確にし、借りられる額ではなく返済できる額を基準に希望額を設定しましょう。 返済期間、完済時年齢、期限前返済の条件も含めて複数の案を比較してください。 事務手数料や登記費用、火災保険など契約時にかかる費用 契約時には、融資事務手数料、抵当権設定などの登記費用、司法書士報酬、印紙税などが発生する場合があります。 物件や契約内容によっては、火災保険に関する条件や評価・調査の費用が必要となることもあります。 費用の種類や負担者、融資金から差し引かれるかどうかは金融機関や契約ごとに異なります。 金利が低く見えても初期費用が高い場合があるため、契約前に費用の一覧と金額の算定根拠を確認してください。 途中完済や借換えの際に別途費用がかかるかも合わせて確認すると、総負担を比較しやすくなります。 極度方式や元加の意味を確認し、借入金額と返済総額を比較する 極度方式は、契約で定めた利用限度額の範囲内で借入れや返済を行う仕組みを指すことがあります。 利用のたびに条件や利息の扱いが変わる場合があるため、追加借入れの条件、極度額の見直し、契約期間を確認しましょう。 「元加」は利息などを元金に組み入れる扱いを意味することがあり、元金が増えるとその後の利息負担も大きくなる可能性があります。 用語の意味や計算方法は契約ごとに確認し、利用額・返済額・残高の推移を具体的に試算してください。 限度額を使い切る前提ではなく、必要額を中心に比較することが重要です。 沖縄での申込みから融資実行までの流れと必要書類 一般的には、相談・申込み、本人や物件に関する書類の提出、審査と担保評価、条件提示、契約、抵当権設定などを経て融資が実行されます。 手続きの順序や必要な来店回数、オンライン対応の範囲は金融機関ごとに異なります。 沖縄県内でも物件の所在地や権利関係によって確認に時間がかかる場合があるため、資金が必要な日から逆算して早めに相談しましょう。 契約前には融資額、金利、返済条件、諸費用、期限前返済の扱いを書面で確認し、納得できない点を残したまま署名しないことが大切です。 申込方法・相談窓口を確認し、希望額や資金の目的を伝える 申込み方法には、店舗での相談、電話、ウェブフォームなどがありますが、相談後に正式書類の提出や来店が必要となることがあります。 最初の問い合わせでは、希望額、資金の使いみち、必要な時期、担保物件の所在地と所有者、既存ローンの有無を整理して伝えましょう。 情報が具体的であれば、対象商品や必要書類、申込みの進め方を確認しやすくなります。 相談時点の説明は融資承認を意味するものではなく、正式審査が必要です。 事前相談や簡易診断の結果に有効期限や前提条件があるかも確かめ、複数の金融機関に同じ条件を伝えて比較しましょう。 本人確認書類・所得証明書・物件資料など必要書類を準備する 必要書類は商品や申込者の状況によって異なりますが、本人確認書類、住民票、所得証明書や確定申告書、物件の登記事項証明書、固定資産税関係の資料などが求められることがあります。 購入資金なら売買契約書、建築・リフォームなら工事請負契約書や見積書、事業資金なら事業計画書や決算書が必要になる場合もあります。 共同名義や相続物件では、所有者の同意や権利関係を示す資料の確認が必要です。 書類の発行時期や原本・写しの指定は金融機関に確認し、個人情報を送付する際は公式の提出方法を利用してください。 審査・担保評価・契約を経て、融資実行までの期間を確認する 正式申込み後は、申込者の返済能力や信用状況、資金使途、担保物件の評価・権利関係などが確認されます。 書類に不足がある場合や、共有者の同意、先順位抵当権の確認が必要な場合は、追加提出や確認に時間を要することがあります。 審査結果が出た後も、融資条件の提示、契約、登記手続きなどを経てから資金が振り込まれるのが一般的です。 審査にかかる日数や融資実行までの期間は一律ではないため、標準的な目安と遅延しやすい要因を申込先へ確認しましょう。 承認前に融資を前提とした支払いを確約しないことも大切です。 申込みから融資までの目安や、希望時期以内に借入できるか相談する 資金が必要な日が決まっている場合は、相談の段階で希望時期を伝え、申込みから融資実行までの見込みを確認してください。 審査日数に加えて、書類の取り寄せ、担保調査、契約日程、抵当権の設定手続きなども必要になることがあります。 繁忙期や物件の権利関係、追加資料の有無によって予定が変わる可能性があるため、余裕をもって準備するのが安心です。 急ぎの案件でも、審査や契約内容の確認を省略できるとは限りません。 希望日に間に合わない場合の代替策や、契約を取り消す際の条件も早めに相談し、無理な借入れを急がないようにしましょう。 返済方法と契約前に知っておきたいリスク 不動産を担保にするローンは、返済が滞ると担保物件を失う可能性があるため、契約前に返済計画とリスクを十分に確認する必要があります。 返済方法、毎月の返済額、ボーナス返済の有無、金利変動、繰上返済の条件を整理し、収入が減った場合も続けられる計画か検討しましょう。 契約書や返済予定表で、遅延損害金や期限の利益喪失、担保処分に関する条項も確認してください。 わからない用語や負担額は担当者に説明を求め、家族や専門家にも相談したうえで判断することが重要です。 毎月の返済額や返済方法を確認し、無理のない返済計画を立てる 返済計画を立てる際は、毎月の返済額だけでなく、元金と利息の内訳、返済日、返済期間、ボーナス返済の有無を確認します。 家計では住宅費や生活費、教育費、税金などを差し引き、事業資金なら売上の変動や運転資金も考慮しましょう。 金利が変動する商品では、金利上昇時に返済額がどの程度変わるかも試算します。 収入減や急な修繕に備える余裕を残し、借入可能額いっぱいまで借りないことが大切です。 返済予定表を複数パターンで比較し、無理なく完済できる金額と期間を選んでください。 繰上返済や一括払いの条件、手数料や利息の負担を確認する 繰上返済や一括返済を予定している場合は、返済できる時期や最低金額、手数料、事前連絡の期限を契約前に確認しましょう。 商品によっては一部繰上返済に対応しない、または所定の手数料がかかる場合があります。 繰上返済によって利息を軽減できることがある一方、手数料や他の資金需要を考慮すると、必ず有利とは限りません。 返済後も生活費や事業資金の余裕を確保できるか試算してください。 全額返済後の抵当権抹消手続きに必要な書類や費用も確認し、返済額と完済までの総負担を把握しておきましょう。 返済が難しくなると担保物件の売却や競売につながる可能性がある 返済が長期にわたって滞ると、契約に基づく督促や期限の利益の喪失を経て、担保物件の任意売却や競売につながる可能性があります。 売却しても借入残高や費用を完済できなければ、残った債務の返済が必要になる場合もあります。 返済が厳しいと感じたら放置せず、早い段階で金融機関に連絡し、返済条件の相談や家計の見直しを行いましょう。 借入れを重ねて返済に充てることは、負担をさらに大きくするおそれがあります。 担保が自宅の場合は住み続けられなくなるリスクも踏まえ、家族と十分に話し合ってから契約してください。 沖縄で利用できるリバースモーゲージや不動産担保ローン 自宅を担保にする選択肢には、一般的な不動産担保ローンのほか、一定の年齢以上の人を対象とするリバースモーゲージがあります。 仕組みや対象者、資金使途、返済方法、契約終了時の扱いは異なり、どちらが適しているかは年齢や収入、家族構成、資金の目的によって変わります。 沖縄で利用できる商品は金融機関ごとに異なるため、対象地域や物件条件、融資額の決まり方を確認しましょう。 名称が似ていても内容は同じとは限らないため、商品説明書と契約条件を照らし合わせることが大切です。 自宅に住み続けながら資金を借りるリバースモーゲージの基準と注意点 リバースモーゲージは、自宅を担保に資金を借り、契約期間中は住み続けられる仕組みの商品です。 対象年齢、同居者、物件の所在地・種類、資金使途、融資方式などに条件があり、沖縄での取扱いも金融機関によって異なります。 利息の支払い方や元金の返済時期、契約者が亡くなった後の返済・担保処分の方法を必ず確認してください。 土地評価や金利の変化によって利用限度額が見直される商品もあります。 相続人に影響する可能性があるため、家族にも仕組みを共有し、一般の不動産担保ローンや他の資金調達方法と比較して検討しましょう。 不動産担保ローンと住宅ローンの違いを、資金使途や審査で比較する 住宅ローンは、主に住宅の購入・建設など特定の住宅資金を対象とする商品で、借入条件や対象物件が定められています。 一方、不動産担保ローンは、担保不動産をもとに融資を受ける仕組みで、資金使途が自由な商品や事業資金に対応する商品もあります。 ただし、金利や融資額、返済期間は商品・審査によって異なり、不動産担保ローンが常に有利とは限りません。 比較する際は、同じ希望額と返済期間で、使途の条件、適用金利、必要な諸費用、審査対象、担保設定の条件を確認してください。 比較項目 住宅ローン 不動産担保ローン 主な使いみち 住宅の購入・建設など 商品により住宅資金、自由資金、事業資金など 担保 購入・建築する住宅など 所有する土地・建物など 確認事項 住宅や資金使途の条件 担保評価、資金使途、返済能力、諸費用 沖縄で自分に合う不動産担保ローンを選ぶためのポイント 自分に合うローンを選ぶには、まず資金を何に使うのか、いくら必要なのか、いつまでに必要なのかを明確にします。 そのうえで、沖縄の対象地域、担保物件の条件、適用金利、限度額、返済期間、手数料、融資までの手順を複数の金融機関で比較しましょう。 審査結果が出る前に借入れを確約せず、提示された条件を書面で確認することが重要です。 返済額が家計や事業に与える影響、返済不能時に自宅を失うリスクも考慮してください。 無料相談や診断を利用する場合も、その結果が正式承認ではないことを理解して判断しましょう。 住宅・投資・事業など資金ニーズに合うローンと融資方式を選ぶ 住宅の購入やリフォーム、賃貸物件への投資、事業運転資金など、目的に合った商品を選ぶことが第一歩です。 住宅資金なら住宅ローンや有担保住宅ローン、用途を限定しない資金ならフリーローン型、まとまった資金を借りるなら証書貸付型など、商品によって仕組みが異なります。 事業資金の利用可否や追加借入れの条件も確認してください。 必要額、返済期間、資金が必要な時期を整理し、資金使途の条件と返済方法が合う商品を比較します。 借りやすさだけでなく、担保を失うリスクや総返済額を踏まえて選びましょう。 融資利率・限度額・返済期間・手数料を複数の金融機関で比較する 複数社を比較するときは、広告に掲載された最低金利だけでなく、自分に適用される金利の見込み、融資額、返済期間、毎月返済額を同じ条件で確認します。 事務手数料、登記費用、繰上返済手数料などを含めた総負担も重要な比較項目です。 融資限度額が大きくても、審査で認められる金額とは異なる場合があります。 比較表に各社の条件や確認した日付を記録し、口頭説明だけでなく商品説明書や見積書で裏付けましょう。 金利変動や担保設定の条件も含め、返済を続けられるかどうかを優先して判断してください。 無料診断や相談を活用し、借入可能額と契約条件を事前に確認する 沖縄で不動産担保ローンをご検討の場合 財全ソリューションの無料診断や事前相談を利用すれば、対象物件や必要書類、申込みの見通しを確認する手がかりになります。 ただし、簡易診断は正式な担保評価や審査ではなく、表示された金額や条件で融資が決まるとは限りません。 相談時は物件情報、既存ローン、収入、資金使途をできる範囲で正確に伝え、診断結果の前提や有効期限、次の手続きを尋ねましょう。 契約前には適用金利、融資額、諸費用、返済総額、期限前返済、延滞時の扱いを必ず書面で確認してください。 説明に不明点が残る場合は、すぐに契約せず、納得できるまで質問することが大切です。
沖縄で個人向けの不動産担保ローンを探している方に向けて、借入目的の整理から金融機関の比較、審査、必要書類、返済計画までを解説します。 銀行とノンバンクでは審査方法や金利、融資までの期間などが異なり、担保にする物件の所在地や権利関係も確認が必要です。 広告の「最短」などの表示だけで判断せず、契約条件と総返済額を比べ、自分に合う融資先を選ぶための参考にしてください。 沖縄で個人が不動産担保ローンを探す前に知りたい概要 不動産担保ローンは、土地や建物などの不動産を担保にして資金を借りる方法です。 沖縄で個人が利用を検討する場合、まず資金の使い道、必要額、返済に充てられる収入を整理しましょう。 金融機関によって、個人向け・事業者向けの対象や、担保として扱う物件、融資条件が異なります。 借りられる額は担保評価だけで決まらず、返済能力や既存の借入れなども審査されるため、事前に仕組みを理解して複数の窓口へ確認することが大切です。 個人向け融資のニーズは?生活資金・事業資金・不動産投資で異なる借入目的 不動産担保ローンを検討する理由には、生活費や医療費などの個人資金、個人事業の運転資金・設備資金、不動産の購入や改修に使う投資資金などがあります。 資金使途によって申込み先や提出書類、審査で重視される点が変わるため、最初に用途を具体化しましょう。 事業資金なら売上見込みや事業計画、不動産投資なら賃料収入や空室リスクも確認されることがあります。 使途に制限のある商品もあるため、申込み前に対象となる費用を窓口へ確認してください。 不動産担保ローンのメリットと、住宅ローン・動産担保融資との違い 不動産担保ローンは、担保となる不動産の評価を融資判断に反映するため、無担保ローンとは借入可能額や条件が異なる場合があります。 一方、返済できないと担保物件を失うおそれがあり、登記費用や事務手数料なども発生し得ます。 住宅ローンは原則として住宅の購入・建築などを目的とする商品で、使い道や審査の枠組みが異なります。 動産担保融資は車両や在庫などを担保にする方式です。 それぞれ目的とリスクを確認し、単純に金利だけで比較しないことが大切です。 沖縄の個人融資を比較する前に、希望額・返済期間・資金使途を整理する 金融機関へ相談する前に、必要な金額と資金が必要な時期、希望する返済期間、毎月返済に回せる額をメモしておきましょう。 借入希望額は必要最低限を基本にし、諸費用を含めた資金計画を立てます。 資金使途が複数ある場合は内訳を分け、見積書や収支計画など根拠資料を準備すると説明しやすくなります。 既存ローンの残高や毎月の返済額も整理しておけば、無理のない返済額を検討しやすく、金融機関ごとの条件比較も具体的になります。 沖縄県内で担保にできる不動産と融資の対象エリア 担保にできる不動産の種類や対象地域は、金融機関の商品と審査方針によって異なります。 沖縄県内の土地・戸建て・マンション・賃貸物件などが候補になることがありますが、物件の状態、権利関係、立地、流通性などを個別に確認されます。 県内に物件があっても、申込者の居住地や物件所在地によって対応できない場合があります。 所有者や共有者、既存の抵当権についても早めに整理し、希望する担保が対象になるかを相談窓口で確認してください。 土地・建物・アパートは対象?物件の種類と所有者を確認 土地、戸建て、マンション、アパートなどは担保候補になり得ますが、すべての物件が融資対象になるわけではありません。 建物の築年数や状態、接道、用途地域、賃貸状況、土地と建物の名義が一致しているかなどが確認されます。 共有名義の場合は共有者の同意や書類が必要になることがあり、本人以外の名義の不動産を担保にする場合も、所有者の承諾や審査が必要です。 登記事項証明書などで所有者と権利関係を確認し、抵当権や差押えの有無を事前に伝えましょう。 土地・建物の名義と共有者の有無 既存の抵当権やその他の権利関係 所在地、物件の状態、賃貸状況 軍用地を担保にするローンの特徴と、評価額・収益性の見方 沖縄では軍用地を所有している方が、担保として利用できるか相談するケースがあります。 軍用地を対象とする商品や審査基準は金融機関によって異なり、土地の評価方法、借地料などの収益、契約・権利関係、返済能力を確認されます。 一般の宅地と同じ評価になるとは限らず、借地料の受取状況だけで融資額が決まるわけでもありません。 契約内容や登記資料、借地料に関する資料をそろえ、対象となる土地かどうか、評価方法や担保設定費用を個別に問い合わせましょう。 那覇など地域や物件のエリアによって異なる金融機関の対応 那覇市を含む沖縄県内でも、金融機関が融資対象とするエリアや物件の条件は一律ではありません。 県内全域を対象とする窓口もあれば、支店の営業地域や物件の所在地、申込者の居住地などに条件を設ける場合があります。 離島や郊外の物件、接道や利用状況に特徴がある不動産は、評価や現地調査に時間がかかることも考えられます。 住所だけで対象外と判断せず、物件所在地を伝えて対応可否を確認し、相談・契約時の来店要否もあわせて尋ねてください。 銀行とノンバンクを比較|沖縄で個人が選べる融資先 沖縄で相談先を探す際は、銀行、信用金庫などの金融機関、貸金業者であるノンバンクを候補として比較できます。 一般的な傾向として、銀行は商品条件や審査に一定の基準があり、ノンバンクは商品によって審査方法や相談体制が異なります。 ただし、どちらが有利かは申込者の状況と物件、希望額によって変わります。 金利だけではなく、融資対象、手数料、返済方式、融資までの見込み、相談のしやすさを同じ条件で確認し、登録や契約内容も慎重に確かめましょう。 銀行の不動産担保ローンとノンバンクの審査・金利・条件の違い 銀行とノンバンクでは、金利水準や審査期間、担保評価、資金使途、借入期間などが異なります。 銀行は預金取引や既存の取引状況を含めて審査する場合があり、ノンバンクは商品ごとに担保評価や申込者の事情を踏まえた審査を行いますが、個別の判断は公開情報だけでは分かりません。 次の表は比較時に確認したい項目の整理です。 具体的な条件は申込前に最新の商品概要や契約書で確認し、口頭説明だけで決めないようにしましょう。 比較項目銀行ノンバンク金利・手数料商品ごとの条件を確認商品ごとの条件を確認審査・対象物件審査基準と対象地域を確認審査基準と対象地域を確認確認する点融資条件・返済方法・期間登録状況・融資条件・総費用 財全ソリューションなどの実績や相談窓口を比較する方法 沖縄県内には、財全ソリューションなど不動産担保ローンを扱う事業者や、地域に相談窓口を設ける会社があります。 実績紹介や融資事例は参考になりますが、掲載事例と同じ条件で借りられるとは限らず、個別審査が必要です。 相談時は、融資対象者・物件、金利、手数料、返済期間、保証人の要否、繰上返済の条件を具体的に質問しましょう。 貸金業者の場合は登録情報や会社概要、苦情相談先を確認し、複数社から書面で条件を受け取って比較することが安心につながります。 不動産担保ローンの審査基準と借入条件で重視するポイント 不動産担保ローンの審査では、担保物件の評価だけでなく、借入希望額、申込者の収入や返済能力、資金使途、既存の借入れなどが総合的に確認されます。 審査の具体的な基準や評価額の算出方法は金融機関ごとに異なり、事前に融資額を確約できるものではありません。 また、金利以外に事務手数料や登記関連費用などがかかることがあります。 申込み前に契約条件を一覧にし、毎月の返済額と総費用を含めて無理がないか検討しましょう。 審査では物件の評価・借入額・返済能力・申込者の属性を確認 審査では、物件の所在地や種類、状態、権利関係、売却のしやすさなどをもとに担保評価が行われるほか、借入希望額とのバランスも確認されます。 さらに、給与や事業収入、年齢、他社借入れ、返済履歴、資金使途なども判断材料となる場合があります。 担保価値が高くても、返済能力が不足すると希望額に届かないことがあり、反対に収入が安定していても物件の権利関係などで条件が変わる可能性があります。 正確な申告と資料の提出を心がけ、見込み額は正式審査後に確認してください。 金利・利息・手数料・返済方法を比較し、総返済額を把握する 提示金利だけで比較すると、事務手数料や登記費用、印紙税、繰上返済手数料などを見落とすことがあります。 金利が固定か変動か、利息の計算方法、元利均等返済か元金均等返済か、返済日や遅延損害金の条件も確認しましょう。 借入額・期間・金利・諸費用をそろえて比較し、毎月返済額だけでなく完済までの総返済額を試算することが重要です。 条件が書面で提示されたら、追加費用の有無や融資実行時に差し引かれる金額も担当窓口へ確認してください。 保証人の有無や借入期間など、契約前に確認したい条件と注意点 保証人が必要かどうかは商品や申込内容によって異なり、共有者や担保提供者の同意が必要になることもあります。 借入期間、返済方法、期限前返済の可否、手数料、金利変更の仕組み、返済が遅れた場合の対応は契約前に確認してください。 抵当権を設定する場合、登記に関する費用や手続きが発生し、返済が滞れば担保不動産の処分につながる可能性があります。 重要事項や契約条項を読み、理解できない内容は署名前に質問し、説明と契約書の内容が一致するか確認しましょう。 申込みから融資実行までの流れと必要書類 申込みから融資実行までは、相談、仮審査または申込み、書類提出、物件調査、審査、契約、担保設定、融資実行という流れが一般的です。 順序や呼び方、必要な調査は金融機関によって異なり、物件の権利関係や書類の不足などで追加確認が入ることもあります。 資金が必要な日が決まっている場合は、早めに相談し、各段階に必要な期間と書類を確認してください。 申込みだけで融資が確定するわけではないため、契約条件を理解してから正式に進めることが大切です。 STEP1:電話や窓口で相談し、申込方法・来店の要否を確認 最初の相談では、希望額、資金使途、申込者の居住地、担保にする物件の所在地・種類・名義を伝え、融資対象になる可能性を確認します。 電話やウェブで事前相談できる場合もありますが、正式申込みや契約には来店が必要なことがあります。 遠方に住んでいる方や離島の物件を担保にしたい方は、オンライン相談、郵送手続き、現地調査の対応範囲を先に確認しましょう。 相談時に金利や諸費用の概算、審査の流れ、必要書類の一覧を聞き、無理な勧誘がないかも見極めてください。 STEP2:必要書類を準備|本人確認書類・登記資料・納税書類 必要書類は申込者の状況や資金使途、物件の種類によって異なりますが、本人確認書類、収入を確認する書類、物件の登記事項証明書や固定資産税関係の資料などが求められることがあります。 個人事業主は確定申告書や決算・収支資料、事業資金の申込みでは事業計画や見積書が必要になる場合があります。 共有名義なら共有者の書類や同意が求められる可能性もあります。 提出書類は発行時期の指定があることもあるため、金融機関から最新の一覧を取り寄せてから準備しましょう。 本人確認書類と収入・納税状況を確認できる資料 登記事項証明書、固定資産税関係書類などの物件資料 資金使途に応じた見積書、事業計画、収支資料など STEP3:物件調査・審査・契約を経て融資実行へ進む 書類を提出すると、申込者の返済能力や資金使途の確認に加え、担保物件の登記内容、評価、現地状況などの調査が行われます。 審査結果によっては希望額や金利、返済期間などが希望と異なる場合があり、追加資料を求められることもあります。 承認後は契約内容を確認し、必要に応じて抵当権設定などの手続きを進め、条件が整った後に融資が実行されます。 契約書の借入額、金利、返済日、手数料、遅延時の扱いを確かめ、疑問が残ったまま署名しないようにしましょう。 審査から融資までの期間は?「最短」「以内」の案内と審査基準を確認 融資までの期間は、申込内容、物件調査、必要書類の提出状況、金融機関の審査手順などで変わるため、一律にはいえません。 広告の「最短」や「以内」は一定の条件を満たした場合の目安であることもあり、すべての申込者に当てはまるとは限りません。 資金が必要な日から逆算し、仮審査と正式審査の違い、追加資料が必要な場合の目安、契約・登記の所要期間を担当者へ確認してください。 審査通過前に融資を前提とした支出を決めず、余裕を持った日程を組みましょう。 返済計画と不動産競売を避けるための対策 不動産担保ローンでは、返済が続けられる借入額を設定することが重要です。 収入の変化や金利上昇、事業の売上減少、急な支出などにより、当初の計画どおり返済できなくなる可能性も考えておきましょう。 滞納が続けば、担保不動産の売却や競売に至るリスクがあります。 返済に不安が生じたときは、放置せず早期に金融機関へ相談し、返済条件の見直しや売却などの選択肢を確認することが大切です。 借入れ前から緊急時の対応を検討しておきましょう。 毎月の返済額と返済期間を具体的に試算し、無理のない資金計画を立てる 借入額と金利、返済期間、返済方式をもとに、毎月の返済額と総返済額を事前に試算しましょう。 家計では食費や住居費、教育費、保険料などを差し引いた後に返済へ回せる金額を見積もり、ボーナスや臨時収入を前提にしすぎない計画が望まれます。 事業資金の場合は、売上の変動や入金時期、税金・仕入れなどの支出も織り込んで資金繰りを確認します。 金利が変動する商品なら上昇時の負担も試算し、予備資金を残せる借入額に抑えることを検討してください。 返済が難しくなる理由を把握し、滞納前に金融機関へ相談する 収入の減少、病気や離職、事業の不振、他の借入れの増加、金利上昇などは、返済が難しくなる主な要因です。 返済日を過ぎてからでは選択肢が限られる場合があるため、収支の悪化を感じた段階で金融機関へ連絡しましょう。 返済条件の変更が可能か、必要書類や相談方法、今後の支払いについて確認し、状況を正確に説明することが大切です。 別の高金利借入れで返済を続けると負担が膨らむおそれがあります。 家計や事業の収支を見直し、必要に応じて公的な相談窓口や専門家にも相談してください。 不動産競売のリスクと、任意売却などを含めた回避方法 返済が長期間滞ると、金融機関が担保権を実行し、不動産が競売にかけられる可能性があります。 競売では所有者の希望どおりに売却できるとは限らず、住居や事業用物件を失うことにもつながります。 返済継続が困難な場合、金融機関との協議や、条件が合えば任意売却を含む対応を検討することがありますが、必ず利用できるとは限りません。 滞納前に金融機関へ相談し、弁護士や司法書士などの専門家にも早めに状況を説明して、費用や残債の扱いを含めて選択肢を確認しましょう。 沖縄で不動産担保ローンを申し込む前の比較・準備 申込み前には、借入れの目的と返済計画を明確にし、金融機関ごとの商品条件を同じ基準で比較しましょう。 個人の生活資金、個人事業の資金、法人の事業資金では、申込者の区分や必要書類、審査の観点が異なる場合があります。 不動産投資や建設資金など用途に適した商品かを確認し、借入後の収支も検討してください。 相談窓口の説明が分かりやすいか、契約条件が書面で示されるかも大切な判断材料です。 必要に応じて専門家に相談し、納得してから手続きを進めましょう。 個人・個人事業主・法人・企業で異なる申込みと事業計画の準備 給与所得者などの個人と、個人事業主、法人では、借入主体や資金使途の説明、提出資料が異なることがあります。 個人事業主や法人が事業資金を申し込む場合は、確定申告書・決算書、試算表、資金繰り表、事業計画、資金の見積資料などを求められる可能性があります。 法人名義の不動産か代表者個人の不動産かによっても、担保提供や保証の手続きが変わります。 申込み前に誰が借入人となるのか、資金を何に使うのかを整理し、必要な資料と担保提供者の同意について窓口へ確認しましょう。 不動産投資や建設資金など、目的に合うローン商品を選ぶ 不動産投資の購入資金、建築・建設資金、リフォーム費用、事業の運転資金では、適した融資商品や審査資料が異なります。 たとえば投資用物件の購入では賃料収入や空室率、管理費、修繕費などを含めた収支計画を確認し、建設資金では工事見積もりや工程、資金の支払時期を整理します。 住宅ローンの対象となる用途を事業用に流用するなど、契約上認められない使い方は避けてください。 資金使途を正確に申告し、目的に合った商品か、用途変更に制限があるかを事前に確かめましょう。 相談窓口・専門家・監修情報を確認し、具体的な説明を受ける 相談先を選ぶときは、会社の所在地や連絡先、金融機関の業態、貸金業者であれば登録情報などを確認しましょう。 ウェブサイトの実績や監修者の紹介は参考情報ですが、個別の融資条件を保証するものではありません。 相談時には金利の種類、総費用、返済方法、担保設定、滞納時の対応を具体的に質問し、書面で確認してください。 契約や不動産の権利関係に不安があれば、弁護士、司法書士、税理士など適切な専門家への相談も検討できます。 説明を急がせる、費用の内訳を示さない相手とは慎重に向き合いましょう。 沖縄で自分に合う不動産担保ローンを選ぶためのポイント 自分に合うローンを選ぶには、まず資金を何に使うのか、いくら必要なのか、いつまでに必要なのかを明確にします。 そのうえで、沖縄の対象地域、担保物件の条件、適用金利、限度額、返済期間、手数料、融資までの手順を複数の金融機関で比較しましょう。 審査結果が出る前に借入れを確約せず、提示された条件を書面で確認することが重要です。 返済額が家計や事業に与える影響、返済不能時に自宅を失うリスクも考慮してください。 無料相談や診断を利用する場合も、その結果が正式承認ではないことを理解して判断しましょう。 住宅・投資・事業など資金ニーズに合うローンと融資方式を選ぶ 住宅の購入やリフォーム、賃貸物件への投資、事業運転資金など、目的に合った商品を選ぶことが第一歩です。 住宅資金なら住宅ローンや有担保住宅ローン、用途を限定しない資金ならフリーローン型、まとまった資金を借りるなら証書貸付型など、商品によって仕組みが異なります。 事業資金の利用可否や追加借入れの条件も確認してください。 必要額、返済期間、資金が必要な時期を整理し、資金使途の条件と返済方法が合う商品を比較します。 借りやすさだけでなく、担保を失うリスクや総返済額を踏まえて選びましょう。 融資利率・限度額・返済期間・手数料を複数の金融機関で比較する 複数社を比較するときは、広告に掲載された最低金利だけでなく、自分に適用される金利の見込み、融資額、返済期間、毎月返済額を同じ条件で確認します。 事務手数料、登記費用、繰上返済手数料などを含めた総負担も重要な比較項目です。 融資限度額が大きくても、審査で認められる金額とは異なる場合があります。 比較表に各社の条件や確認した日付を記録し、口頭説明だけでなく商品説明書や見積書で裏付けましょう。 金利変動や担保設定の条件も含め、返済を続けられるかどうかを優先して判断してください。 無料診断や相談を活用し、借入可能額と契約条件を事前に確認する 沖縄で不動産担保ローンをご検討の場合 財全ソリューションの無料診断や事前相談を利用すれば、対象物件や必要書類、申込みの見通しを確認する手がかりになります。 ただし、簡易診断は正式な担保評価や審査ではなく、表示された金額や条件で融資が決まるとは限りません。 相談時は物件情報、既存ローン、収入、資金使途をできる範囲で正確に伝え、診断結果の前提や有効期限、次の手続きを尋ねましょう。 契約前には適用金利、融資額、諸費用、返済総額、期限前返済、延滞時の扱いを必ず書面で確認してください。 説明に不明点が残る場合は、すぐに契約せず、納得できるまで質問することが大切です。
沖縄県内で、急な事業資金や納税資金、リフォーム費用などを準備したい方に向けて、不動産担保ローンの仕組みと申込方法を解説します。 銀行とノンバンクの違いや審査で確認される点、融資までの流れ、金利以外にかかる費用を知っておくと、複数の借入先を比較しやすくなります。 担保にした不動産を失うリスクも含めて確認し、無理のない返済計画を立てるための参考にしてください。 沖縄の不動産担保ローンとは?急な資金ニーズに向く仕組み 所有する不動産を担保に、個人・法人が資金を借り入れるローン 不動産担保ローンは、土地や建物などの不動産を担保として金融機関などから資金を借りる商品です。 個人だけでなく、法人や個人事業主が申し込める場合もあり、借りた資金は契約で定められた条件に沿って返済します。 融資の可否や金額は、物件の価値だけでなく、申込者の収入や事業状況、既存借入、返済計画などを踏まえて審査されます。 担保を設定しても返済義務がなくなるわけではなく、返済が滞ると不動産を売却される可能性がある点を理解しましょう。 事業資金や建設費、リフォーム費など幅広い使いみちに対応 借入金の使いみちは商品ごとに異なりますが、事業の運転資金や設備資金、納税資金、不動産の購入・建設費、リフォーム費などに利用できる商品があります。 個人向けでは、教育費や医療費などのまとまった支出に対応するケースもありますが、資金使途に制限が設けられている場合もあります。 申込時には、必要な金額だけでなく、いつまでに必要か、何に使うのかを具体的に伝えましょう。 事業資金の場合は、資金繰り表や見積書など、使いみちを確認できる資料の提出を求められることがあります。 フリーローンやカードローン、住宅ローンとの違いを確認 不動産担保ローンは担保不動産の評価も審査に加わる点が特徴で、無担保のフリーローンやカードローンとは仕組みが異なります。 担保があることで借入額や返済期間の選択肢が広がる商品もありますが、条件は金融機関や物件、申込者の状況によって異なります。 住宅ローンは通常、住宅の購入や建築など使いみちが限定され、居住用物件を対象とする商品が中心です。 一方、不動産担保ローンは資金使途の幅が広い商品もありますが、金利や費用、担保設定の有無を含めて総合的に比較してください。 沖縄の不動産担保ローンを比較するポイントとランキングの見方 銀行・ノンバンクの金利、融資額、手数料を比較する 借入先を選ぶ際は、金利の低さだけで判断せず、融資可能額、返済期間、事務手数料、担保調査費用、登記費用などを確認しましょう。 銀行は審査に時間がかかる場合がある一方、商品によっては金利や条件が比較的明確です。 ノンバンクは相談や審査の進め方に特徴があるものの、金利や諸費用は会社ごとに異なります。 下表は比較時に確認する項目の例です。 具体的な条件は、必ず各社の最新の商品概要や契約書面で確認してください。 比較項目 確認する内容 金利・融資額 適用金利の範囲、審査後の金利、融資上限 費用 事務手数料、調査費用、登記費用、繰上返済手数料 返済条件 返済期間、返済方式、毎月の返済額 対応体制 沖縄県内の物件への対応、相談方法、融資までの目安 借入期間や返済方法、保証人の要否をチェックする 借入期間が長いと月々の返済額を抑えられる場合がありますが、返済総額が増える可能性もあります。 元利均等返済や元金均等返済、元金据置期間の有無など、返済方式によって毎月の負担や返済総額が変わるため、仕組みを理解して比較しましょう。 保証人が必要かどうか、担保提供者と借入人が異なる場合にどのような手続きが必要かも確認が必要です。 繰上返済の可否や手数料、返済が遅れた場合の対応も事前に質問し、契約後の負担を具体的に把握してください。 ランキングだけで決めず、沖縄県内の対応エリアや相談窓口も確認 検索結果のランキングや比較記事は、候補を見つける手がかりにはなりますが、掲載順位が自分にとって最適な借入先を示すとは限りません。 広告掲載の有無や評価基準、情報の更新時期によって紹介内容が異なるため、公式サイトの融資条件や注意事項まで確認しましょう。 沖縄県内の不動産を担保として扱えるか、離島を含む対応地域、現地調査の方法、対面相談の窓口があるかも確認ポイントです。 複数社に同じ条件を伝えて見積もりを取り、金額だけでなく説明の分かりやすさや対応の誠実さも比べると判断しやすくなります。 申込前に確認したい担保不動産と融資の審査基準 土地・建物の所在地や評価額、抵当権の状況を確認する 審査では、土地・建物の所在地や面積、用途、築年数、状態、周辺の取引状況などをもとに担保評価が行われます。 沖縄県内でも地域や物件の種類によって評価の見方は異なり、希望する金額がそのまま融資されるとは限りません。 登記事項証明書などで所有者や共有者、抵当権・根抵当権の設定状況を確認し、権利関係を把握しておきましょう。 共有名義の場合は共有者の同意や書類が必要になることがあり、未登記部分や境界の問題があると手続きに時間がかかる場合があります。 住宅ローンが残っていても借入できるか、審査条件を確かめる 住宅ローンが残っている不動産でも、追加で担保にできる可能性はありますが、必ず借入できるとは限りません。 先順位の抵当権が設定されている場合、残債や不動産評価額、金融機関の担保順位に関する方針などを踏まえて判断されます。 物件の評価額から既存借入の残高などを差し引いた結果、希望額に届かないこともあります。 相談時にはローン残高や返済予定表、登記情報を準備し、追加担保の可否、必要な同意、借換えの要否を借入先に確認しましょう。 個人の収入や事業の状況、返済能力が審査に与える影響 不動産の価値だけでなく、借入人が継続して返済できるかも審査の重要な要素です。 個人の場合は収入や雇用状況、既存の借入や返済履歴など、法人・個人事業主の場合は売上や利益、資金繰り、事業計画などを確認されることがあります。 審査で必要となる書類や評価方法は申込先によって異なるため、案内に沿って正確に提出してください。 収入が不安定な場合や過去に返済の遅れがある場合も、状況を隠さず相談し、返済可能な金額を前提に希望額を検討することが大切です。 沖縄の不動産担保ローン申込から融資までの手続き 相談窓口や案内センターで利用条件と必要書類を確認する まずは電話や窓口、公式サイトの相談フォームなどから問い合わせ、対象となる不動産や資金使途、希望額、必要時期を伝えます。 この段階で、沖縄県内の物件が対象か、個人・法人のどちらが申し込めるか、融資額や金利の目安、審査に必要な書類を確認しましょう。 相談窓口や案内センターがある場合も、相談しただけで融資が決まるわけではなく、正式な申込と審査が必要です。 口頭説明だけで判断せず、商品概要や手数料一覧など書面で確認できる資料を取り寄せ、分からない点は契約前に質問してください。 申込・書類提出・物件調査・審査結果の回答までの流れ 一般的には、事前相談の後に申込書を提出し、本人確認書類や収入・事業関連書類、不動産の資料などを提出します。 その後、申込者の返済能力や信用状況の確認、担保不動産の評価・現地調査などが行われ、審査結果や融資条件の提示を受けます。 条件に同意した場合は契約手続きと抵当権などの登記を進め、必要な手続きが完了した後に融資が実行される流れが一般的です。 必要書類や手順、審査の順番は各社で異なるため、担当者に全体の予定と自分が対応すべき事項を確認しておきましょう。 LINEやWEBで申込みする場合は、登録と個人情報の取扱いへの了承を確認 LINEやWEBの申込フォームは、来店せずに相談や書類提出を始められる便利な方法ですが、入力内容や提出先を慎重に確認しましょう。 公式サイトから正規のアカウントやフォームにアクセスし、運営会社名、連絡先、プライバシーポリシーを確認してから登録してください。 個人情報の利用目的、第三者提供の有無、保存期間、問い合わせ窓口などを読み、内容に同意できるか確認することが大切です。 本人確認書類や不動産資料を送る場合は、指定された安全な方法を使い、暗証番号や必要のない情報を求められたときは送信せず、公式窓口へ確認しましょう。 契約内容と手数料を確認し、融資実行まで進める 審査後に融資条件が提示されたら、借入額、金利、返済期間、返済方式、毎月の返済額、遅延損害金などを確認します。 事務手数料や担保調査費用、登記関連費用、印紙代、繰上返済時の費用など、借入時と返済中に発生する費用も一覧にして把握しましょう。 契約書や重要事項の説明を読み、説明と書面の内容に違いがないか、疑問が残っていないかを確認してから署名・押印します。 担保設定の登記など必要な手続きが完了すると融資実行となりますが、実行日や振込先、差し引かれる費用を事前に確認してください。 申込みから融資までの期間は?急ぎのときに確認すること 必要書類の提出後、何営業日以内に融資されるか確認する 融資までの日数は、申込先の審査体制や物件調査、書類の準備状況、登記手続きなどによって異なります。 「最短即日」などの表示があっても、相談や仮審査の回答までを指す場合があり、実際の融資実行まで同じ日数とは限りません。 申込前に、必要書類をすべて提出してから審査結果が出るまでの目安と、契約・登記を含めた融資実行までの目安を分けて確認しましょう。 土日祝日や書類の不備、追加資料の提出によって日程が変わる可能性もあるため、資金が必要な日から逆算して余裕を持って相談してください。 審査や登記の手続きで日数が延びる主なケース 申込書の記載内容と提出資料に相違がある場合や、収入・事業状況を確認する追加資料が必要な場合は、審査に時間がかかることがあります。 不動産の共有者が多い、相続登記が終わっていない、抵当権の抹消や順位変更が必要といった権利関係の課題も、手続きが延びる要因です。 現地調査の日程調整や、遠隔地・離島の物件確認に時間を要するケースも考えられます。 不足書類の連絡にすぐ対応できるよう、担当者との連絡手段を確認し、所有者や関係者にも早めに必要書類と手続きの見込みを共有しておきましょう。 急ぎの資金ニーズは、希望額・使いみち・必要時期を早めに伝える 資金が必要になった時点で、希望額、使いみち、支払先、必要な日を整理し、相談先へできるだけ早く伝えることが大切です。 必要額の根拠となる請求書や見積書、納税通知書、資金繰り表などがあれば、用意できる範囲で提出すると相談が進めやすくなります。 急いでいる場合でも、条件を確認せずに契約したり、複数の借入を重ねたりすることは避けましょう。 希望日までの融資実行が難しいと分かった場合に備え、支払先への期限相談や他の資金調達方法も並行して検討し、返済可能な借入額を超えないようにしてください。 契約前に確認したい金利・返済額・費用の注意点 金利だけでなく事務手数料や登記費用など総負担を確認する 金利が低く見えても、事務手数料や担保調査費用、抵当権設定の登記費用などが加わると、借入時の負担が大きくなることがあります。 融資額から諸費用が差し引かれて振り込まれる場合は、実際に受け取れる金額も確認しましょう。 返済中の利息や繰上返済手数料、契約変更に伴う費用なども含め、契約から完済までにかかる総額を比較することが重要です。 費用の名称や金額、支払う時期、融資実行前に必要な費用の有無を見積書などで確認し、説明のない請求には応じず、正式な窓口に問い合わせてください。 借入額と返済期間から毎月の返済額をシミュレーションする 申し込む前に、希望する借入額と返済期間、金利を設定して毎月の返済額を試算し、家計や事業収支から無理なく返せるか確認します。 返済額だけでなく、利息を含む返済総額や、金利が変動する商品の場合は金利上昇時の負担も確認しましょう。 個人は生活費や教育費、事業者は売上の変動や税金、季節ごとの支出も考慮し、余裕を残した資金計画を立てることが大切です。 金融機関のシミュレーションは目安であり、実際の条件と異なることがあるため、正式な返済予定表を受け取り、内容を確認してから契約してください。 返済が難しくなった場合や、担保不動産を売却するリスクも把握する 返済が滞ると、遅延損害金が発生したり、期限の利益を失って残額の一括返済を求められたりする可能性があります。 その後も返済できない場合、担保不動産が競売などで処分され、住居や事業用物件を失うおそれがあります。 不動産の売却額が借入残高や費用を下回れば、売却後も債務が残ることがあるため、担保を提供するリスクを十分に理解しましょう。 返済が難しくなりそうなときは放置せず、早い段階で借入先に相談してください。 担保不動産を手放せない事情がある場合は、借入以外の方法も含めて検討することが重要です。 不動産担保ローン以外の資金調達方法も検討する 給付金や保険金の受取予定を確認し、必要な借入額を診断する 資金不足を補う方法は、不動産担保ローンだけではありません。 給付金や補助金、保険金、売掛金の入金予定、取引先への支払期限の調整など、返済を伴わない、または借入額を抑えられる方法がないか確認しましょう。 給付金や保険金は対象要件や審査、支給時期が決まっており、申請すれば必ず受け取れるとは限らないため、公式窓口で条件を確かめてください。 必要資金から手元資金や確実な入金予定を差し引き、借入が必要な額を整理することで、返済負担や担保設定の範囲を抑えやすくなります。 借入先を選ぶための比較リストを作り、条件を整理する 候補となる借入先ごとに条件を同じ形式で並べると、広告の印象に左右されずに比較しやすくなります。 金利や融資額に加えて、手数料、必要書類、審査から融資までの日数、返済方法、担保の条件、相談窓口を記録しましょう。 条件が「要相談」となっている場合は、どの時点で確定するのか、追加費用や条件変更の可能性があるのかを確認します。 比較表は、返済総額や実際の受取額も含めて整理し、説明を受けた日付や担当者、確認した資料も記録しておくと、後から内容を照らし合わせる際に役立ちます。 沖縄で納得できる不動産担保ローンを選び、無理のない返済計画を立てる 沖縄で不動産担保ローンを選ぶときは、県内の物件への対応状況や相談方法を確かめたうえで、金利・費用・返済条件・融資時期を総合的に比較しましょう。 借入可能額いっぱいまで借りるのではなく、収入や事業の見通しから返済できる金額を基準にすることが大切です。 契約内容や担保処分のリスクに納得できない場合は、すぐに署名せず、説明を求めたり別の選択肢を検討したりしてください。 必要に応じて専門家や公的な相談窓口にも相談し、資金ニーズを満たしながら不動産と生活・事業を守れる計画を立てましょう。 財全ソリューションが選ばれる理由とサービスの強み 数多くのノンバンクや金融商品が存在する中で、多くの方から高い評価を受けているのが財全ソリューションが提供する不動産担保ローンです。なぜ同社のサービスがこれほどまでに支持を集めているのか、その具体的な理由と独自の強みについて詳しく見ていきましょう。 同社は、顧客一人ひとりの抱える資金ニーズや事業の現状に寄り添い、画一的な審査基準にとらわれない柔軟な対応力を強みとしています。一般的な銀行では対応が難しい案件であっても、多角的な視点から物件の価値や事業の将来性を評価し、最適な資金調達プランを提案してくれます。これにより、これまで融資を諦めかけていた事業者であっても、新たな可能性を見出すことができます。 スピーディーな対応と安心のサポート体制 弊社では、経験豊富な専門スタッフが迅速なヒアリングと審査を行い、スピーディーな融資実行をサポートしています。 また、契約前における丁寧な説明や、疑問点に対するきめ細やかな回答など、顧客とのコミュニケーションを重視した姿勢も大きな特徴です。初めて融資商品を利用する方であっても、不安を解消しながら納得した上で手続きを進めることができます。 個別の状況に応じたオーダーメイドの提案 お客様の数だけ、抱えている課題や資金使途の内容は異なります。同社では、定型的なマニュアルに頼るのではなく、物件や財務状況を詳細に分析した上で、オーダーメイドの資金計画を構築してくれます。 短期的な資金繰りの改善から、中長期的な事業拡大に向けた大型融資まで、幅広いニーズに対応可能なノウハウを有しているため、信頼できるビジネスパートナーとして長く付き合いを続けることができます。 具体的な資金調達の手順と無料相談の活用法 実際に融資サービスの利用を検討し始めた段階で、どのようなステップを踏んで手続きを進めればよいのか、具体的な流れを把握しておくことはスムーズな資金調達につながります。ここでは、相談から融資実行に至るまでの標準的な手順と、最初のステップとして活用したい方法について解説します。 まずは、自身の所有する資産の概要や、希望する融資額、資金使途などを整理することから始めます。その上で、専門の金融機関や信頼できる相談窓口に対して問い合わせを行い、具体的な条件面についてのヒアリングを受けるのが一般的な流れとなります。 相談から融資実行までの標準的なプロセス 最初のステップとして、Webサイトなどを通じて詳細な情報を確認し、疑問点をクリアにしていきます。次に、物件の登記情報や決算書などの必要書類を準備し、事前審査の申し込みを行います。この段階では、対面だけでなくオンラインや電話でのやり取りにも対応していることが多く、遠方にお住まいの場合でもスムーズに手続きを進めることが可能です。 審査結果が提示された後は、具体的な金利や返済期間、諸条件についての詳細な説明を受けます。内容に合意できれば正式な契約締結となり、その後速やかに指定口座へ資金が振り込まれます。この一連のプロセスを通じて、専門スタッフによるサポートを受けながら安心して進めることができます。 無料相談を活用した一歩を踏み出すすすめ 資金繰りに関する悩みや、資産の有効活用について少しでも疑問を感じている場合は、一人で抱え込まずに専門家の意見を聞いてみるのがおすすめです。現在の財務状況が融資の対象になるかどうか、あるいはどのようなプランが最適であるかを知るだけでも、今後の事業展開に向けた明確な道筋が見えてきます。 いきなり契約を急ぐ必要はありません。まずは専門の窓口に対して無料相談することから始めてみるのはいかがでしょうか。現在の状況を整理し、客観的なアドバイスを受けることで、あなたの事業を次のステージへと導く最適な選択肢が見つかるはずです。
住宅ローンの返済が滞ると、せっかく購入したマイホームを、不動産競売により手放すことになるかもしれません。また、税金や社会保険料を滞納したときも、不動産が競売の対象になり得ます。 競売にかけられると、市場価格の6~7割程度という安い価格で不動産が売却され、プライバシーも侵害されてしまいます。しかし、正しい知識と適切な対策があれば、競売を回避することは可能です。 今回は、どのような状況で競売になってしまうのか、どのように対処すれば競売を避けられるのかを解説します。 Ⅰ,不動産競売とは 不動産競売とは、借金の返済ができなくなった人が所有する不動産を、裁判所が強制的に売却する手続きのことです。 住宅ローンや不動産担保ローンなどの借金を返済できなくなると、債権者(金融機関や保証会社)が裁判所に申し立てを行います。裁判所は不動産を差し押さえ、一般に公開して入札手続きを通じて売却し、売却代金は借金の返済に充てられる仕組みです。 つまり、債務者は担保として提供した不動産の所有権を失います。不動産競売を避けるためには、借入前に長期的な返済計画を考えることが大切です。 Ⅱ,不動産が競売されるケース 一般的に、競売では市場価格よりも安い金額での売却となります。不動産競売を避けるためにも、よくあるケースを確認しましょう。 ①住宅ローンの返済ができなくなった 住宅を購入するときに、多くの方は住宅ローンを契約します。住宅ローンでは購入した土地や建物を担保として提供し、返済ができなくなった場合は担保が競売にかけられます。 たとえば、住宅ローンの契約後に勤務先の倒産やリストラで収入が減少したり、病気やケガで働けなくなったりすると、返済が滞るかもしれません。 一般的に、返済が3~6ヶ月滞ると、金融機関から催告書が届きます。その後も返済できないと、金融機関や保証会社(保証契約を締結している場合)は最終的に裁判所へ競売申立てを行い、債務者は不動産を失うことになります。 ②不動産投資ローン(アパートローン)の返済ができなくなった 不動産投資を始めるにあたって、不動産投資ローンを契約するケースがあります。不動産投資ローンでも、投資対象の不動産を担保として提供するのが一般的で、返済が滞ると競売にかけられます。 不動産投資を始めたあとに、空室率の増加により家賃収入が減少したり、想定外の費用が発生して収支バランスが崩れたりすることがあります。 また、賃料収入が得られずにローンの返済ができなくなり、給与や貯金でも返済できなくなってしまうケースもあり得ます。特に、不動産投資ローンは住宅ローンより金利が高く設定されているため、収支悪化のリスクが大きい点に注意が必要です。 ③不動産担保ローンの返済ができなくなった 不動産担保ローンは、まとまった金額の借り入れが可能であり、生活費だけでなく事業資金を用意する目的などで活用されています。個人の不動産や事業用の不動産を、担保として提供します。 借り入れ後に給与が減少したり事業が失敗したりすると、不動産担保ローンの返済ができなくなる事態になりかねません。この場合、住宅ローンや不動産投資ローンと同様に、担保不動産が競売にかけられます。 ④税金・社会保険料を長期間滞納した 税金や社会保険料を長期間滞納すると、保有している不動産が差し押さえられ、競売にかけられる可能性があります。 税務署や市役所から督促状が送られてきても状況を放置すると、保有している財産を差し押さえられます。預貯金や給与、不動産などの財産調査が行われ、不動産の場合は登記簿に差し押さえの情報が載ります。 不動産が差し押さえの対象になると、滞納している状況を素早く解消しない限り、競売にかけられてしまうでしょう。 Ⅲ,不動産競売の流れ 保有している不動産が競売にかけられるまでの流れを、具体的に見ていきましょう。 1,ローンの一括返済を求められる 住宅ローンや不動産投資ローンなどを3~6ヶ月程度滞納すると、金融機関からローンの一括返済を求められます。 たとえば、残債務が2,000万円残っている場合、2,000万円の全額を一括返済するように求められます。すでに毎月の返済を滞納しているため、一括返済するのは現実的ではありません。 その後、保証契約を締結している場合は保証会社が金融機関に代位弁済(肩代わり)を行い、債権者が銀行から保証会社に移ります。つまり、債務者から見て、返済すべき相手が保証会社となります。 2,債権者が裁判所へ申し立てる 債権者である保証会社が地方裁判所に「不動産競売申立書」を提出し、不動産に差し押さえの登記が実施されます。 これにより、当該物件を自由に売却できなくなるだけでなく、差し押さえられている状況が公になります。「いつ退去しなければならないかわからない」という状況になるため、精神的にも負担になるでしょう。 3,裁判所が現況調査をおこなう 申し立てを受けた裁判所は、不動産の現況調査を行います。裁判所が選任した不動産鑑定士が物件を調査し、売却の基準価額を決定します。 具体的には、土地の状況や建物の外部・内部を確認したり、周辺環境を調査したりします。現況調査は法律に基づく強制的なものであり、債務者は調査を拒否できません。 4,債務者・担保提供者に期間入札の通知が送られる 裁判所の現況調査が完了したあとは、債務者・担保提供者に期間入札の通知が送られます。通知は「競売が間もなく開始される」ことを意味する書類で、つまり不動産を失うまでのリミットが迫っている状況です。 入札が始まると、裁判所の掲示板やウェブサイトで公告され、不動産会社だけでなく一般の人も入札に参加できます。 5,売却許可が決定する 入札期間終了後、最も高い金額で入札した人が「最高価買受申出人(落札者)」になります。つまり、競売不動産を取得する権利を得た人です。 最高価買受申出人の資格を確認し、売却を不許可とする事由がない場合、通常1週間程度で売却許可が決定します。最高価買受申出人が代金を納付すると所有権を取得し、正式に権利が移転します。 6,競売の代金が入金される 最高価買受申出人は売却許可決定確定後、約1ヶ月以内に代金を納付します。代金が充当・配当される順番は、以下のとおりです。 ①売却代金から競売費用に充当する ②抵当権者(銀行・保証会社)に配当する ③税金や社会保険料などの優先債権を清算する ④余剰金があれば債務者に交付する(不足分がある場合は債務者の負債として残る) ※②と③については、優先順位が入れ替わる場合もあります 所有権の移転登記が完了したら、元の所有者は立ち退かなければなりません。 Ⅳ,不動産を競売にかけられるデメリット 実際に不動産が競売にかけられたら、どのような問題が発生するのでしょうか。不動産競売に関する、3つの主要なデメリットについて解説します。 ①市場価格よりも安い価格での売却となる 競売不動産は、一般的に市場価格よりも安い価格での売却となります。 入札期間が限られており、買い手は外観と資料のみで不動産の価値を判断しなければなりません。一般的な不動産売買と比べて買い手が限定的で、競争原理が働きにくいのです。 また、競売は「債権回収手続き」であり、不動産取引ではありません。競売不動産には瑕疵担保責任がないため、購入後の修繕リスクを買い手が負担する必要があります。 このように、競売不動産は買い手にとってさまざまなリスク要因があるため、その分市場価格よりも割り引かれて取引されるのです。 ②競売している事実が公に知られプライバシーが害される 競売は公正な手続きであり、情報公開が義務付けられているため、不動産が競売の対象となっている事実が公に知られてしまいます。これにより、所有者のプライバシーが害される可能性が考えられるでしょう。 また、現況調査の際に、競売の事実が近所に知られる可能性もあります。経済的に困窮している事実が知られてしまい、社会的信用を失う事態にもなりかねません。 ③強制的に不動産を失う 競売の手続きが進むと、強制的に不動産を失います。競売は債権者を保護するための合法的な債権回収手段であり、最高価買受申出人が代金を支払えば、所有権は移転します。 所有権移転と同時に、元の所有者は立ち退く義務が発生するため、引っ越し先が決まっていなくても退去しなければなりません。立ち退き料などの補償は一切なく、新たな住居の確保が困難になる可能性もあります。 長年住み慣れた家を強制的に奪われることに加えて、家族にも迷惑をかけてしまうため、精神的な打撃も大きいでしょう。 Ⅴ,不動産競売を回避する方法 ローンの返済や税金・社会保険料の納付が困難な状況になっても、できる限り不動産競売は避けたほうがよいでしょう 以下で、不動産競売を回避するための方法を解説します。 ①借入時には余裕を持った資金計画を立てる 不動産競売を回避するためには、事前に余裕を持った資金計画を立てることが欠かせません。楽観的な想定ではなく、収入減少や返済額の増加など、さまざまなリスクを想定した計画を考えましょう。 具体的に、余裕を持った資金計画を立てる方法は以下のとおりです。 ・年収倍率を抑える(年収の5~6倍以内の借入れに留める) ・返済比率を低く設定する(手取り収入の25%以内を目安とする) ・頭金を多めに準備する(物件価格の20~30%程度) ・金利上昇のリスクを考慮して返済額をシミュレーションする 返済計画に余裕があれば、不都合なことが起きても、対処できる可能性が高まるでしょう。一時的に余裕ができたら、繰上返済を活用することにより、早期の完済を目指すこともできます。 ②金融機関へ返済計画の相談をする 返済が難しいと感じたら、できるだけ早く金融機関へ返済計画の相談をしましょう。実際に滞納を起こす前に相談すれば、自分の信用情報を守る結果にもつながります。 相談時には、返済が困難になった理由(収入減少や金利上昇による返済額の増加など)を伝え、今後の見込みを具体的に説明しましょう。返済期間の延長や元金据え置きなどの対応が可能かどうか、真摯に相談することが大切です。 金融機関からすると、競売になっても貸付金を全額回収できない可能性があります。そのため、当初の契約内容を多少変更してでも、着実に返済を継続してもらうほうが好都合なのです。 ③返済が難しくなったら任意売却する 【競売と任意売却の違い】 不動産競売 任意売却 主導者 裁判所 債務者・債権者(合意が前提) 性質 強制的 任意的 売却価格 市場価格の6~7割程度 市場価格に近い金額 債権者の同意 不要(法的手続き) 必要 売却時期 裁判所が決定 ある程度調整可能 プライバシー 情報が公開される 一般売買と同様で秘匿性が高い 退去時期 落札後に強制執行の可能性 事前に相談・調整可能 残債務 多く残りやすい 比較的少なくなる 手続き期間 約6ヶ月~1年 約3ヶ月~6ヶ月 瑕疵担保責任 なし あり(通常の売買と同様) 任意売却は競売よりも高い価格で売れる可能性が高く、売却後の残債務も少なくなるメリットが期待できます。売却時期や条件について、ある程度債務者の希望を反映できるため、競売よりも柔軟性があります。 任意売却を進めたい場合は、できれば競売申立て前、遅くとも開札期日前までに着手しましょう。任意売却専門の不動産会社に相談し、債権者と売却価格や残債務の処理について事前協議する必要があります。 ④不動産担保ローンを利用する ローンの返済資金や納税資金を用意するために、不動産担保ローンを利用する方法があります。担保価値が高い不動産を保有している場合、融資を行う会社によっては数千万円の高額借り入れも可能です。 不動産担保ローンを提供している会社によっては、本人以外が保有している不動産でも、所有者の同意があれば担保としての提供を認めています。 不動産担保ローンを利用する際には、競売を止めるための期間(開札期日前)に間に合うように、早い段階で相談しましょう。 Ⅵ,まとめ 不動産競売は、債務者にとって多くのデメリットをもたらします。大切な不動産を失うのはもちろん、競売後に債務が残る可能性もあり得ます。 不動産競売を避けるには、事前の対策と早期の行動が欠かせません。借入時に余裕を持った資金計画を立てるだけでなく、万が一返済が困難になった場合は滞納する前に金融機関へ相談し、返済条件の見直しを求めましょう。 任意売却や不動産担保ローンの活用で、競売を避けることも可能です。返済が難しくなるのは大きなストレスですが、早い段階で相談し、有効な手立てを考えましょう。